El devengo de ingresos (revenue recognition) es uno de los procesos más críticos y, al mismo tiempo, más complejos dentro de la función financiera. En empresas que operan con contratos recurrentes, suscriociones, licencias, implementaciones o modelos híbridos, un reconocimiento incorrecto de ingresos no solo distorsiona los resultados financieros, sino que introduce riesgos contables, regulatorios y de auditoría.
Esta guía aborda el devengo de ingresos desde una perspectiva técnica y práctica, alineada con IFRS 15, con foco en empresas en crecimiento que necesitan control, trazabilidad y escalabilidad en su modelo de revenue recognition.
¿Qué es el devengo de ingresos?
El devengo de ingresos es el principio contable que establece que los ingresos deben reconocerse cuando el servicio es prestado, es decir, cuando la empresa satisface sus obligaciones de desempeño frente al cliente, y no cuando se factura ni cuando se cobra.
Este principio forma parte de la contabilidad de acumulación (accrual accounting) y es obligatorio bajo normas como:
- IFRS 15 – Revenue from Contracts with Customers
- ASC 606 (US GAAP, conceptualmente equivalente)
En términos técnicos:
El ingreso se reconoce cuando el control del bien o servicio es transferido al cliente, de acuerdo con lo establecido en el contrato.
Devengo, facturación y cobro: tres momentos distintos
Uno de los errores estructurales más comunes en organizaciones en crecimiento es asumir que estos tres conceptos son equivalentes:
- Facturación
- Cobro
- Reconocimiento de ingresos
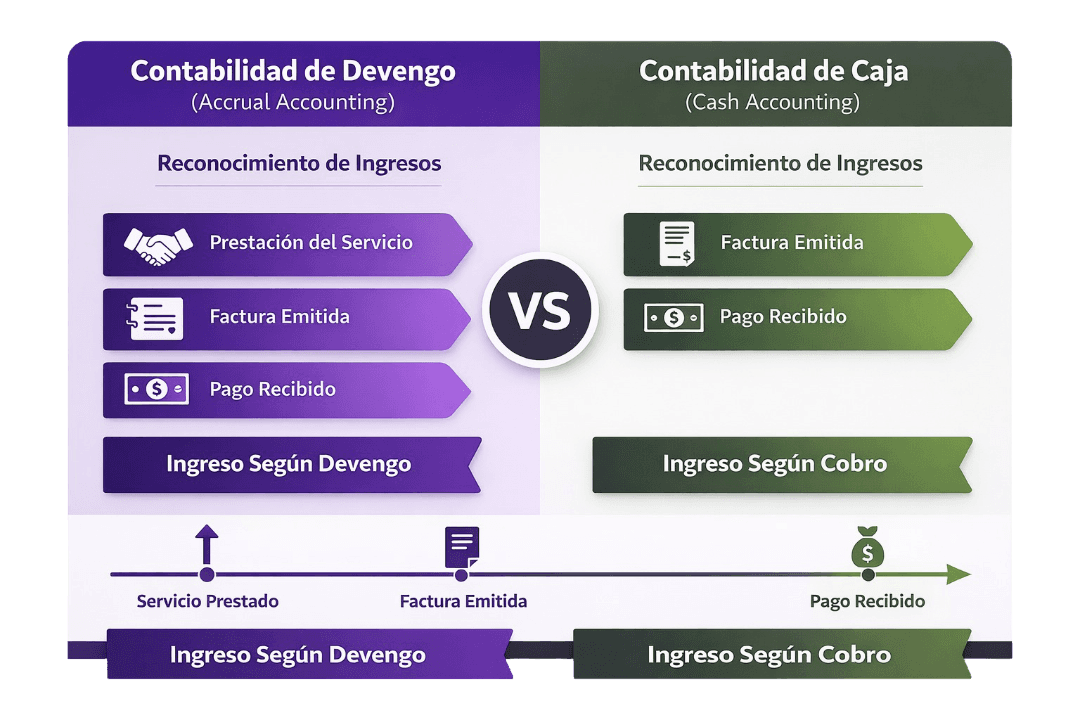
Diferencias fundamentales
| Concepto | Descripción |
|---|---|
| Facturación | Emisión del documento de venta |
| Cobro | Entrada de efectivo |
| Devengo | Reconocimiento contable del ingreso |
En modelos simples, estos eventos pueden coincidir. En modelos recurrentes o contractuales, rara vez lo hacen.
Ejemplo de devengo mensual: contrato recurrente de 14 meses
Contrato: USD 28.000
Duración: 14 meses
Facturación: 100% al inicio (mes 1)
Cobro: 100% en el mes 3
Devengo: lineal (USD 2.000 por mes)
| Concepto \ Mes | M1 | M2 | M3 | M4 | M5 | M6 | M7 | M8 | M9 | M10 | M11 | M12 | M13 | M14 | Total |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Facturación | USD 28.000 | — | — | — | — | — | — | — | — | — | — | — | — | — | USD 28.000 |
| Cobro | — | — | USD 28.000 | — | — | — | — | — | — | — | — | — | — | — | USD 28.000 |
| Ingreso devengado | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 2.000 | USD 28.000 |
Devengo correcto:
- USD 2.000 mensuales
Error común:
- Reconocer USD 28.000 en el mes de facturación (mes 1)
Este error distorsiona:
- Resultados mensuales
- EBITDA
- Métricas de recurrencia (MRR, ARR)
- Comparabilidad entre períodos
Por qué el devengo es crítico para Finanzas y Dirección
Un modelo de devengo incorrecto impacta directamente en la calidad de la información financiera. Entre las consecuencias más frecuentes se encuentran:
- Estados financieros poco representativos de la realidad económica
- Cierres contables lentos y altamente manuales
- Ajustes recurrentes de fin de período
- Observaciones en auditorías externas
- Pérdida de confianza en los números internos
En contextos como crecimiento acelerado, levantamiento de capital, fusiones, adquisiciones o due diligence, el devengo suele convertirse en un punto crítico de análisis.
IFRS 15: marco técnico del devengo de ingresos
IFRS 15 establece un modelo único para el reconocimiento de ingresos, basado en contratos con clientes y en la transferencia de control.
Modelo de 5 pasos
- Identificar el contrato con el cliente
- Identificar las obligaciones de desempeño
- Determinar el precio de la transacción
- Asignar el precio a las obligaciones
- Reconocer el ingreso cuando se satisface cada obligación
El núcleo del modelo está en los pasos 2 y 5: identificar correctamente qué se promete y cuándo se cumple.
Obligaciones de desempeño: el punto de mayor complejidad
Una obligación de desempeño es una promesa explícita o implícita de transferir un bien o servicio distinto al cliente.
Ejemplos frecuentes en contratos modernos:
- Implementación o setup inicial
- Acceso a software (suscripción)
- Mantenimiento o soporte
- Capacitación
- Servicios profesionales continuos
Cada obligación puede requerir:
- Un método distinto de reconocimiento
- Un patrón de devengo específico
- Un tratamiento contable diferenciado
Ejemplo práctico
Contrato incluye:
- Fee de implementación
- Suscripción mensual
- Soporte premium
Bajo IFRS 15:
- La implementación puede reconocerse a lo largo del período de ejecución
- La suscripción se reconoce linealmente durante la vigencia
- El soporte puede reconocerse según el nivel de prestación (lineal o variable por uso)
Escenarios donde el devengo se vuelve especialmente desafiante
El devengo se complejiza significativamente cuando existen:
- Contratos anuales o multi-anuales
- Fees iniciales no reembolsables
- Upgrades o downgrades contractuales
- Cancelaciones anticipadas
- Precios variables o revenue share
- Multi-moneda
- Modificaciones contractuales a mitad de período
Estos escenarios no son excepcionales: son habituales en empresas con modelos de ingresos recurrentes.
Limitaciones del devengo en Excel
Muchas organizaciones comienzan gestionando el devengo en planillas. El problema surge cuando:
- Aumenta el volumen de contratos activos
- Existen modificaciones frecuentes
- Se requiere trazabilidad histórica
- Auditoría exige consistencia y respaldo
- El cierre mensual depende de procesos manuales
- Cuando no se factura a la par del reconocimiento de ingreso, ya sea anticipado o vencido
Riesgos habituales:
- Errores humanos
- Versiones inconsistentes
- Falta de control
- Dependencia excesiva de personas clave
Buenas prácticas para un devengo robusto
Un proceso de devengo sólido debería cumplir con:
- Contratos estructurados y normalizados
- Identificación explícita de obligaciones de desempeño asociadas al producto o servicio especificado en el contrato
- Reglas claras de reconocimiento
- Cálculo automático por período
- Trazabilidad contrato → factura → devengo
- Reportes consistentes y auditables
Idealmente, el devengo debe formar parte del flujo Order-to-Cash, no ser un proceso aislado al final del mes.
Automatización del devengo de ingresos
La automatización del revenue recognition permite:
- Reducir errores manuales
- Acelerar cierres contables
- Mejorar la calidad del reporting financiero
- Asegurar cumplimiento normativo
- Escalar sin fricción operativa
A medida que el negocio crece, la automatización deja de ser una mejora y se convierte en una necesidad estructural.
Cómo Sapira aborda el devengo de ingresos
Sapira aborda el devengo de ingresos como parte integral del ciclo Order-to-Cash, no como un proceso contable aislado.
Sapira permite:
- Modelar contratos complejos
- Definir obligaciones de desempeño
- Automatizar el devengo por período
- Gestionar modificaciones contractuales
- Mantener trazabilidad completa
- La planificación de facturación futura procedente del contrato
- Generar reportes listos para auditoría
El resultado es un proceso de revenue recognition consistente, escalable y alineado con IFRS 15.
Conclusión
El devengo de ingresos es un proceso estratégico, no meramente contable. Para empresas con ingresos recurrentes o contratos complejos, es un habilitador clave para:
- Control financiero
- Cumplimiento normativo
- Escalabilidad operativa
- Credibilidad frente a stakeholders
Contar con un modelo correcto y automatizado de revenue recognition es una condición necesaria para crecer con orden y tomar decisiones basadas en información confiable.
Conoce Sapira
¿Quieres evaluar si tu modelo de devengo cumple correctamente con IFRS 15?
Solicita una revisión técnica o una demo aplicada a tus contratos reales.